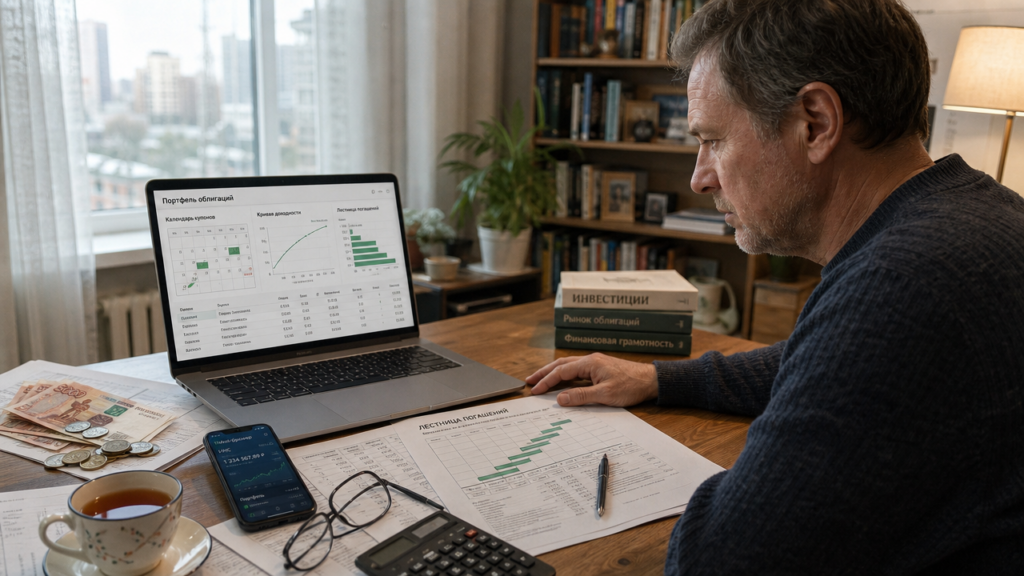
Чтобы получать 100 000 рублей в месяц купонами, при условной годовой доходности 14% нужен капитал около 8,57 миллиона рублей. Если вычесть 13% налога на купонный доход, получится примерно 87 000 рублей чистыми, а для целевых 100 000 после налога потребуется около 9,85 миллиона. Это базовая математика, с которой стоит начинать разговор о жизни на облигации. Дальше появляются нюансы: где взять такие деньги, как не потерять их при изменении ставок и что делать, если эмитент перестанет платить.
Плюсы облигаций: предсказуемость с оговорками
Главный плюс государственных облигаций ОФЗ в том, что вы заранее знаете размер купона и дату погашения номинала. Например, ОФЗ 26230 платит фиксированный купон 7,7% годовых, а номинал вернут в 2039 году. Для сравнения: банковский вклад на тот же срок вам не предложат, а ставка по нему может меняться. При этом ОФЗ не застрахованы Агентством по страхованию вкладов, но считаются инструментом с высокой надёжностью. Цена длинных выпусков может заметно меняться при изменении ставок, тогда как вклад обычно не переоценивается ежедневно.
Ещё один плюс — ликвидность. ОФЗ и некоторые корпоративные выпуски можно продать через брокера до погашения. Вклад досрочно закрыть можно, но часто с потерей накопленных процентов. Однако не путайте купон и доходность к погашению. Купон по ОФЗ 26230 составляет 7,7%, а текущая доходность к погашению — около 15,93%. Разница возникает потому, что бумага торгуется ниже номинала из-за роста ключевой ставки. Доходность к погашению учитывает цену покупки и возможное движение цены, поэтому не равна размеру купона и не гарантирует такой результат при продаже раньше срока.
Минусы: процентный риск и дефолты, которые бьют по карману
Процентный риск — главный враг держателя длинных облигаций. Если вы купили ОФЗ 26230 с расчётом на доходность 15,93% к погашению, а затем ключевая ставка вырастет, рыночная цена бумаги может упасть. Продав её досрочно, вы зафиксируете убыток вместо ожидаемой доходности. При росте ставок новые выпуски с более высокими купонами становятся привлекательнее, а старые бумаги дешевеют. Держать облигацию до погашения можно, но тогда деньги будут заняты на годы, а возможности вложиться под более высокую ставку могут пройти мимо.
Корпоративные облигации добавляют риск дефолта. Инвестор с опытом более пяти лет в сентябре 2021 года хвалил бумаги одного эмитента за надёжность. В январе 2022 года компания не выплатила 592 миллиона рублей по выпуску БО-07, а в апреле наступил технический дефолт по всем выпускам. Этот пример показывает, что высокая доходность может быть связана с риском неполучения купонов и возврата долга. Поэтому корпоративные бумаги для портфеля, с которого вы планируете жить, требуют проверки финансового состояния эмитента и распределения средств между несколькими выпусками.
Стратегии: лестница против пули
Стратегия «пуля» предполагает покупку нескольких выпусков облигаций с одинаковой датой погашения: например, все бумаги гасятся через пять лет. Это удобно, когда у вас есть конкретная цель — накопить на крупную покупку к определённой дате или подготовить капитал к выходу на пенсию. Минус в том, что весь капитал оказывается привязан к одной точке на кривой процентных ставок. Если ставки изменятся незадолго до погашения, вы не сможете гибко перераспределить средства без продажи бумаг.
Стратегия «лестница» работает иначе: вы делите капитал на пять равных частей и покупаете облигации с погашением через 1, 2, 3, 4 и 5 лет. Когда первая часть гасится через год, вы реинвестируете её в новый пятилетний выпуск. Через два года повторяете операцию со второй частью. Такая схема сглаживает процентный риск: в любой момент у вас есть бумаги, купленные при разных уровнях ставок. Если ставки растут, вы постепенно обновляете портфель более доходными бумагами. Если падают, старые выпуски с высокими купонами могут вырасти в цене. Для жизни на проценты лестница даёт регулярный поток погашений и купонов.
Как жить на купоны: расчёт реального дохода
Допустим, у вас есть 10 миллионов рублей, размещённые в лестнице из государственных и корпоративных бумаг. Если средняя доходность к погашению такой связки составляет 13–14% годовых, валовой доход будет около 1,3–1,4 миллиона рублей в год, или 108–117 тысяч рублей в месяц. После уплаты 13% НДФЛ останется примерно 94–102 тысячи рублей в месяц. Из этой суммы нужно вычесть инфляцию: если потребительские цены растут на 7% в год, для сохранения покупательной способности капитала придётся направить на это около 700 тысяч рублей за год. При доходности 14% реинвестировать потребуется около 58 тысяч рублей в месяц. Тогда на жизнь останется примерно 36–44 тысячи рублей с капитала 10 миллионов.
Отзывы инвесторов на онлайн-площадках подтверждают эту арифметику: ОФЗ могут давать доходность выше банковских вкладов, но жить только на проценты обычно получается при значительном капитале. Владелец 20 миллионов при ставке 14% получает около 233 тысяч рублей в месяц до налога, после налога — примерно 203 тысячи. Если направлять 7% на защиту от инфляции, на жизнь останется около 86 тысяч рублей. При этом высокая доходность корпоративных облигаций почти всегда означает и более высокий риск дефолта.
Реальный кейс: когда высокая доходность превращается в минус
Вернёмся к ОФЗ 26230. Её текущая доходность к погашению 15,93% выглядит привлекательно, но такой показатель рассчитан для инвестора, который готов держать бумагу до 2039 года. Если ключевая ставка снизится, цена облигации может вырасти, а при дальнейшем росте ставки — упасть. Фактический результат при продаже через два года будет зависеть от уровня ставок, цены покупки, полученных купонов и рыночной цены в момент продажи. Поэтому стратегия «купил и забыл» для длинных облигаций не подходит, если деньги могут понадобиться раньше срока.
История одного корпоративного эмитента — наглядный пример того, что высокая доходность не равна надёжности. Инвестор писал в блоге о сильных сторонах компании и её истории, но через несколько месяцев столкнулся с дефолтом по выпускам. Урок прост: перед покупкой корпоративных бумаг нужно оценивать долговую нагрузку, денежный поток и способность эмитента выполнять обязательства. Даже при тщательном отборе риски полностью не исчезают, поэтому средства лучше распределять между разными эмитентами и сроками погашения.
Что делать прямо сейчас
Сначала посчитайте свой ежемесячный расход и умножьте его на 12, затем разделите на реалистичную доходность после налога. Если вам нужно 80 000 рублей в месяц чистыми, годовой расход составит 960 000 рублей. При доходности 11% после налога, что соответствует примерно 12,6% до налога, потребуется капитал около 8,7 миллиона рублей. Если капитал меньше, жить на облигации пока не получится: придётся либо увеличивать накопления, либо сокращать расходы.
Второй шаг — соберите лестницу из пяти частей с погашением через 1, 2, 3, 4 и 5 лет. Короткие части можно разместить в выпусках с более близким сроком погашения, а остальные — в среднесрочных бумагах с подходящей для вас доходностью и уровнем риска. Ежегодно реинвестируйте погашаемые части в новые пятилетние бумаги, а купоны либо тратьте, либо направляйте на пополнение портфеля. Не выбирайте облигации только по размеру доходности: чем выше обещанный процент, тем внимательнее нужно проверять риск дефолта.
Наконец, держите подушку ликвидности в размере нескольких месячных расходов на депозите или в фонде денежного рынка. Облигации — не банкомат: продажа в неудачный момент может привести к убытку. Подушка позволит переждать просадку цен и не фиксировать потери, когда рынок падает.