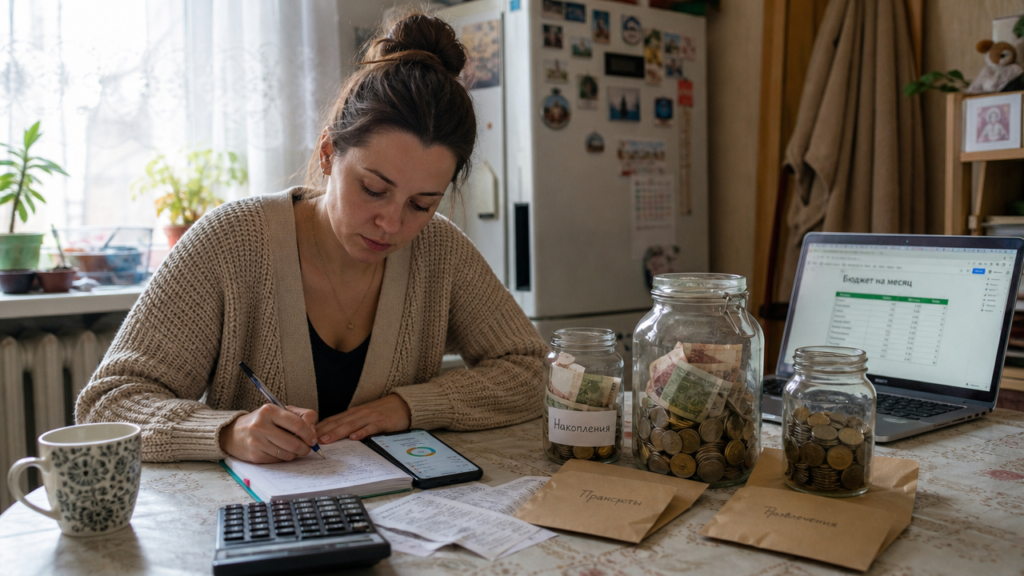
Вопрос «как накопить деньги, если денег нету» чаще означает, что деньги проходят сквозь пальцы, а не то, что доход объективно равен нулю. Пока нет привычки фиксировать расходы, даже 1000 рублей в день уходит на вещи, которые через месяц не вспомнить. Накопление начинается не с крупной суммы, а с системы, которая не зависит от настроения и импульсов. Для транжиры это особенно важно: одних обещаний «меньше тратить» хватает на три дня, затем всё возвращается.
Как правильно распоряжаться деньгами, чтобы накопить: автоперевод в день зарплаты
Если вы ищете, как правильно распоряжаться деньгами, чтобы накопить, начните с разделения счетов: зарплатный, обязательные расходы, накопления. Красивая пропорция 50/20/30 при зарплате 45 000 рублей часто ломается, потому что аренда, транспорт и еда занимают 60–65% дохода. Начинать лучше с гибкого правила: 10% любого поступления отправлять на отдельный счёт в тот же день, когда пришли деньги. При доходе 50 000 рублей это 5 000 в месяц.
Если 5 000 взять неоткуда, поставьте автоперевод на 1 500 рублей — это 3% дохода. Через два месяца поднимите до 2 500, ещё через два — до 5 000. Деньги должны уходить автоматически, иначе транжира потратит остаток к 20-му числу. Через год при доходе 50 000 рублей и отчислении 10% вы пополните счёт на 60 000 рублей без учёта процентов.
Не поднимайте уровень жизни при каждом повышении. Зарплата выросла с 50 до 65 тысяч — прибавка 15 000. Отправьте 10 000 на накопительный счёт, а 5 000 оставьте на текущую жизнь. Рост расходов вслед за доходом — главный враг накоплений, потому что человек начинает тратить столько же, сколько зарабатывает, при любом уровне зарплаты.
Как экономить на всём и накопить денег: не на всём, а на трёх утечках
Главный миф в запросе «как экономить на всём и накопить денег» — то, что урезать нужно каждую категорию. Экономия на каждой мелочи даёт меньше, чем отказ от двух-трёх дорогих привычек. Возьмём типичного транжиру с доходом 40 000 рублей: кофе и обеды вне дома — 8 000 в месяц, такси — 4 000, подписки и приложения — 1 500. Если сократить первую статью до 3 000, вторую до 1 500 и отменить третью, останется 9 000 рублей в месяц. Это 22,5% дохода, при том что уровень жизни падает незначительно.
Начните с учёта расходов за 30 дней. Каждую трату записывайте в приложение или таблицу, затем разделите на обязательные, бытовые и спонтанные. Через месяц вы увидите, что 3 000–7 000 рублей ушли на покупки, которые не принесли радости дольше одного вечера. Не экономьте на продуктах до уровня гречки и воды — такой режим проваливается через две недели. Сокращайте самые болезненные для бюджета, но не для вас статьи: доставку еды вместо готовки, поездки на такси вместо общественного транспорта, несколько стриминговых подписок вместо одной.
Если есть долг по кредитной карте, сначала закрывайте его, а не направляйте все свободные деньги на накопления. Высокая ставка по долгу может свести на нет доход от сбережений. После погашения карты те же 9 000 рублей в месяц будут работать на подушку, а не на банк.
Как накопить деньги, откладывая каждый день: округления и метод 365 дней
Откладывать каждый день можно не только фиксированную сумму, но и разницу от округления трат. Настройте в банковском приложении округление до 50 или 100 рублей — при 60–80 операциях в месяц накопится 2 000–3 500 рублей. Эти деньги почти не замечаются, потому что снимаются с каждой покупки по 10–90 рублей. Для транжиры это безболезненный способ превратить мелкие остатки в отдельный капитал.
Метод 365 дней работает так: 1 января откладываете 1 рубль, 2 января — 2 рубля, 31 декабря — 365 рублей. За год выходит 66 795 рублей. Если в конце года тяжело отдавать по 300 рублей в день, используйте обратный порядок: с 1 января откладывайте 365 рублей и снижайте сумму каждый день. Общая сумма та же, но пик нагрузки приходится на начало года, когда мотивация выше.
Откладывать каждый день по 50 рублей — это 18 250 рублей в год. Сумма не решает крупные задачи, но формирует привычку и даёт право сказать себе: я уже коплю, следующий шаг — увеличить отчисления. Держите ежедневные отчисления на накопительном счёте, а не в конверте. При сумме до 1,4 млн рублей средства во вкладе в российском банке застрахованы государством.
Как накопить деньги, если ты транжира: пауза и отдельный счёт без карты
Транжире мешает не отсутствие денег, а доступ к ним в момент импульса. Уберите с телефона привязанные карты из маркетплейсов, удалите сохранённые данные. На любую покупку дороже 1 000 рублей ставьте паузу 72 часа. Пример: вы хотите кроссовки за 6 000, через три дня понимаете, что носите старые ещё сезон, и оставляете эти деньги на счету.
Заведите отдельный счёт без выпущенной пластиковой карты и без быстрого доступа к нему. Пополнение должно быть простым, а снятие — менее удобным, чем обычная покупка. Для транжиры это работает как ограничитель: вы не успеете спустить накопления на эмоциональной волне. Используйте правило 10 секунд на кассе: перед оплатой любой вещи из необязательной корзины спросите, готовы ли прямо сейчас положить её стоимость на накопительный счёт. Если ответ «да» — отложите покупку и переведите деньги. Через месяц такие отмены дают 3 000–8 000 рублей.
Как накопить деньги, если денег нету: старт с 1% и подушка безопасности
Бывает доход 25 000, аренда и еда съедают 22 000, и на накопления остаётся 3 000. В такой ситуации начните с 500–1 000 рублей в месяц — это 2–4% дохода. Через три месяца добавьте ещё 500, затем ещё. Главное, чтобы счёт не обнулялся до конца месяца. Дополнительный источник даже на 2 000–3 000 рублей в месяц меняет картину. Продайте ненужную технику или одежду, возьмите подработку на выходные, сдайте в аренду гараж. Часть дополнительного дохода отправляйте на накопления, а не на текущие расходы.
Первая цель — подушка безопасности на 3 месяца расходов. Если вы тратите 30 000 в месяц, запас должен составить 90 000 рублей. С подушкой вы перестаёте брать кредиты на непредвиденные траты. Когда подушка собрана, следующие накопления можно делить между вкладами и простыми инвестиционными инструментами, но только после того, как базовый запас стал для вас привычкой.
Механика накоплений выглядит так: 10% дохода в день зарплаты, учёт расходов 30 дней, ежедневные округления, пауза 72 часа на импульсные покупки. При доходе 50 000 рублей это даёт от 5 000 до 8 500 рублей в месяц уже в первый квартал. Через год вы получаете 60 000–100 000 рублей и контроль над тем, куда уходят деньги. Это не превращает вас в скупого человека, но убирает главную причину пустого счёта — спонтанные траты без оглядки на месяц вперёд.