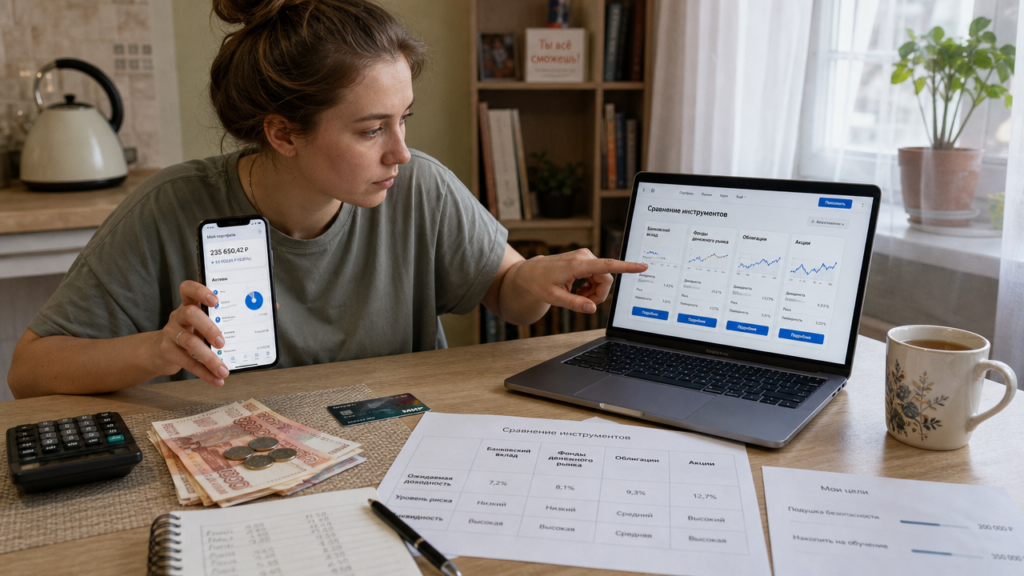
Вопрос, во что можно инвестировать небольшие деньги, почти всегда начинается не с выбора актива, а с ограничений. Допустим, у вас есть 25 000 рублей, они могут понадобиться через полгода, а просадка больше 5% недопустима. Тогда акции и длинные облигации выпадают, потому что на горизонте шести месяцев они способны уйти в минус на 15–25% без гарантии восстановления к нужной дате. Если те же 25 000 рублей вы не будете трогать два года, выбор уже шире: короткие облигации, фонд денежного рынка или часть в акциях крупных компаний. Первый шаг выглядит скучно: напишите сумму, срок и рублёвый убыток, который вы готовы принять без эмоциональных решений.
Вклады и накопительные счета: ставки около 13% и страховка до 1,4 млн рублей
В 2026 году годовой вклад в крупном банке даёт около 13% годовых. Если положить 30 000 рублей, за год банк начислит около 3 900 рублей до вычета налогов. Вклад частично компенсирует инфляцию, которая в последние годы часто находится в диапазоне 7–9%.
Накопительный счёт удобнее для денег, которые могут понадобиться через месяц или два. Пример: банк даёт 14% первые два месяца на остаток, затем ставка снижается до 10%. На 20 000 рублей за два месяца вы получите около 460 рублей, а после снижения будете получать меньше. Система страхования вкладов покрывает до 1,4 млн рублей на одного вкладчика в одном банке. Поэтому для первой суммы до 100 000 рублей риск потери средств в пределах страхового покрытия ограничен.
Фонды денежного рынка: вход от 100 рублей и около 13,5% годовых
Если не хотите фиксировать срок на вкладе, во что инвестировать небольшие деньги без потери доступа к ним, подскажет денежный рынок. Фонд денежного рынка вкладывает средства в краткосрочные сделки репо с залогом и на начало 2026 года даёт около 13,5% годовых. Пополнить счёт можно от 100 рублей, а вывод занимает один–два дня. В отличие от депозита, эти средства не попадают под страхование вкладов, внутри фонда работают рыночные механизмы, а доходность не фиксируется.
Расчёт для 10 000 рублей: при ставке 13,5% годовых вы получаете примерно 3,7 рубля в день, за месяц выходит около 112 рублей. Это инструмент для подушки безопасности, а не для заметного прироста капитала. Такой фонд удобен как расчётный буфер, из которого деньги можно забрать за один–два дня.
Облигации: номинал от 1000 рублей и денежный поток два раза в год
Государственные и корпоративные облигации торгуются на бирже лотами, номинал одной бумаги часто равен 1000 рублей. Если купить пять облигаций с купоном 14% годовых, вы вложите 5000 рублей плюс накопленный купонный доход и будете получать около 350 рублей каждые полгода до вычета налога. После удержания 13% чистыми останется около 304 рублей. Цена облигации может колебаться: при росте ключевой ставки длинные бумаги способны падать на 5–15%. Для первого капитала лучше выбирать выпуски с погашением через 6–18 месяцев, тогда вы в основном получаете купон, а не пытаетесь угадать направление ставки.
Акции: цена от 2,5 рубля, но минимальный чек определяет лот
В брокерском приложении можно найти акции по цене от 2,5 рубля за штуку, но это не значит, что вложение составит 2,5 рубля. Одна бумага может стоить 80 рублей, а лот содержать 100 штук, тогда реальный вход будет 8000 рублей. Перед покупкой проверяйте не цену одной бумаги, а общую сумму сделки. Если на счёте 10 000 рублей, вы можете купить один лот крупной компании и остаться без запаса на просадку.
Акции волатильны, поэтому деньги, которые нужны через полгода, сюда нести не стоит, даже если сумма небольшая. Вход от 2,5 рубля не делает актив безопасным.
Паевые фонды: вход от 1000 рублей и комиссия, которую считают заранее
Управляющая компания берёт за управление фондом 1–3% в год. Если фонд заработал 15% валовой доходности, инвестор получает около 12% после комиссии. На 10 000 рублей разница между 15% и 12% составляет 300 рублей в год, на 300 000 рублей это уже 9000 рублей. Для первого капитала фонды удобны не доходностью, а тем, что профессиональный управляющий сам отбирает бумаги. Если выбирать индексный фонд на акции с комиссией 0,5–0,7%, издержки будут ниже, но рыночная волатильность останется такой же, как в самих акциях.
Куда не стоит нести первые деньги: обещания 4–5% в месяц
Обещание 4–5% в месяц должно вызывать вопросы, особенно если доходность называют стабильной и почти безрисковой. Чем выше возможный доход, тем выше обычно и риск. Инвестировать стоит только в инструменты, устройство которых вы понимаете, а деньги лучше распределять между несколькими активами.
Математика проста: чтобы платить 5% в месяц, проект должен зарабатывать около 79,6% годовых без учёта собственных расходов. Поэтому обещания стабильных выплат на таком уровне требуют особенно тщательной проверки условий, источника дохода и рисков.
Конкретный план для 30 000 рублей
Если у вас есть 30 000 рублей и горизонт один год, можно разделить сумму так: 15 000 рублей на вклад под 13%, 10 000 рублей в фонд денежного рынка и 5000 рублей в короткие облигации с купоном 14%. При сохранении указанных ставок вклад даст около 1950 рублей, денежный фонд — около 1350 рублей, облигации после налога — около 609 рублей. Итоговый прирост составит примерно 3900 рублей, портфель вырастет до 33 900 рублей. Это не быстрый путь к капиталу, но зато каждая часть понятна, а 10 000 рублей из денежного фонда остаются доступными на случай срочных расходов.
Повторяемость важнее стартовой суммы: если пополнять портфель на 5000 рублей ежемесячно при доходности 13% годовых, через два года на счёте будет около 136 000 рублей, из которых примерно 16 000 рублей придёт от процентов. Вопрос, во что инвестировать небольшие деньги, решается не поиском чуда, а регулярными взносами и отказом от инструментов, которые обещают 5% в месяц.