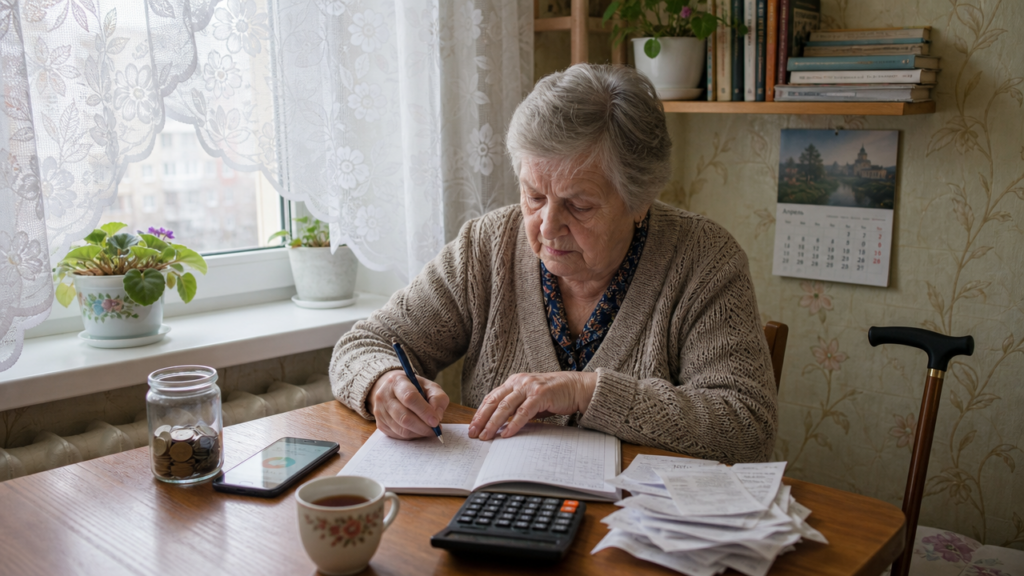
Пенсионер с доходом 18 000 рублей в месяц обычно не знает, сколько тратит на лекарства до копейки. Пример: 7 000 уходит на еду, 3 000 на ЖКХ, 2 500 на таблетки, 1 500 на телефон и проезд. Остаётся около 4 000 рублей, но к концу месяца их нет, потому что 300 рублей на чай соседке, 200 на батарейки, 500 на подарок внуку — всё это не учитывается. Быстро накопить деньги без работы получится только после того, как вы тридцать дней подряд записываете каждый расход. Разделите траты на обязательные, переменные и мелкие, как советуют специалисты по финансовому планированию: лекарства и коммуналка не сокращаются, а импульсные покупки вроде третьей пачки печенья или нового чехла для телефона уходят из бюджета навсегда.
Программа долгосрочных сбережений: господдержка взносов
Пенсионер может открыть счёт в негосударственном пенсионном фонде в рамках программы долгосрочных сбережений и получить доплату от государства. Минимальный взнос — 2 000 рублей в год. Государство добавляет до 36 000 рублей в год, а за десять лет максимальный размер поддержки может составить 360 000 рублей. Для получения конкретной суммы действуют условия программы, поэтому рассчитывать на автоматическое удвоение каждого взноса не стоит. Если вы уже выходите на пенсию, выплаты из программы могут начаться сразу, не дожидаясь пятнадцати лет участия. Средства управляются негосударственным пенсионным фондом и страхуются в установленном порядке, а доходность программы носит консервативный характер. При досрочном расторжении без уважительных причин можно потерять государственную поддержку и льготы, поэтому вносите только ту сумму, которая не понадобится в ближайшее время.
Подушка безопасности без работы: сколько нужно именно вам
Стандартная рекомендация для человека с доходом 60 000 рублей — держать 360 000 рублей на полгода жизни. При меньшем доходе размер подушки рассчитывают по обязательным расходам и желаемому сроку: например, на три или шесть месяцев. Откладывать стоит 10–20% от каждого поступления: при 20 000 рублей это 2 000–4 000 в месяц. Положите эти деньги на пополняемый вклад с гарантией сохранности в пределах установленного лимита. Расчёт можно сделать на условном примере: если каждый месяц вносить 3 000 рублей под 16% годовых с ежемесячной капитализацией, через три года на счёте будет около 140 000 рублей, включая проценты. Это не замена регулярным накоплениям: первые 100 000 рублей при таком темпе появятся примерно через два с половиной года.
Как накопить деньги пенсионеру: автопереводы и кешбэк вместо силы воли
Пенсионерка получает пенсию 19 500 рублей на карту. В день зачисления банк автоматически переводит 500 рублей на отдельный накопительный счёт, и через год там будет 6 000 рублей плюс проценты. Она не чувствует этой суммы, потому что остальные 19 000 тратит как обычно. Добавьте к этому кешбэк с карты за аптеки и продукты: при ежемесячных тратах 15 000 рублей возврат в 3% составит 450 рублей, или 5 400 рублей за год. Ещё один способ — округление расходов: купили хлеб за 47 рублей, 3 рубля ушли в копилку. За месяц может набраться 100–200 рублей, за год — 1 200–2 400. Метод 365 дней работает так: 1 января откладываете 1 рубль, 2 января — 2 рубля, 31 декабря — 365 рублей. За год выйдет 66 795 рублей, но для пенсионера с доходом 20 000 рублей это тяжело, поэтому используйте урезанный вариант — откладывайте сумму, равную числу месяца: в первый день 1 рубль, во второй — 2, в тридцатый — 30. Итого 465 рублей в месяц, 5 580 рублей в год. Автопереводы и округление снижают зависимость от ежедневных решений, но всё равно требуют контроля расходов.
Ошибки, которые съедают накопления быстрее, чем они создаются
Кредит на необязательную покупку уменьшает сумму, которую можно было бы отложить, и увеличивает расходы из-за переплаты. Ещё дороже могут обойтись микрозаймы с высокой ежедневной ставкой. Перед оформлением займа посчитайте полную сумму возврата и сравните её с ценой покупки. Импульсивные покупки — ещё одна причина: новая кастрюля за 2 000 рублей, третий зонт за 800, набор полотенец за 1 200 — за месяц это 4 000 рублей, которые могли уйти в накопления. Третья ошибка — отсутствие конкретной цели в рублях. Фраза «коплю на чёрный день» не работает, потому что у неё нет суммы. А цель «накопить 30 000 на ремонт холодильника до декабря» помогает переводить на счёт по 2 500 рублей каждый месяц.
Как накопить деньги инвалиду: учитывайте льготы и расходы на лечение
Если инвалид получает пенсию и дополнительные выплаты, заранее определите сумму, которую можно регулярно переводить на накопительный счёт. Даже 500 рублей в месяц дадут 6 000 рублей за год. При этом не отказывайтесь от необходимых лекарств и медицинских услуг ради накоплений: экономить стоит на импульсивных покупках и необязательных расходах. Если инвалид одновременно относится к пенсионерам или предпенсионерам, ему может быть доступна программа долгосрочных сбережений. Минимальный взнос по ней — 2 000 рублей в год, а господдержка может составить до 36 000 рублей в год в соответствии с условиями программы. Вносить лучше только ту сумму, которая не понадобится на лечение или другие обязательные расходы.
Реалистичный план на три года для пенсионера с доходом 20 000 рублей
Возьмём пенсионера, который тратит 16 000 рублей на обязательные расходы и хочет накопить без работы. Свободных 4 000 рублей в месяц. Распределите их так: 2 000 на пополняемый вклад, 1 000 в программу долгосрочных сбережений, 1 000 оставьте наличными на непредвиденные мелкие траты. За год на вкладе накопится 24 000 рублей плюс проценты, в программу будет внесено 12 000 рублей, а наличными останется 12 000 рублей. За три года без учёта процентов и господдержки получится 108 000 рублей: 72 000 на вкладе, 36 000 в программе и 36 000 наличными. Проценты и государственная поддержка могут увеличить сумму, но их размер зависит от условий вклада и программы. Не доверяйте предложениям с необычно высокой доходностью: чем выше обещанный доход, тем внимательнее нужно проверять условия, риски и возможность вернуть свои деньги.